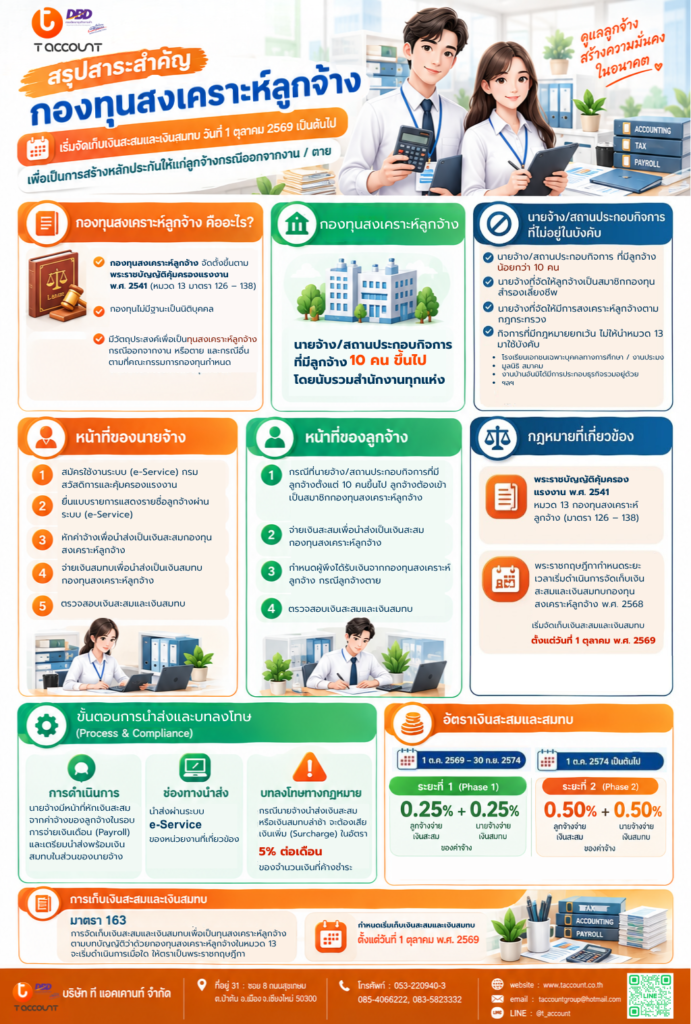
กองทุนสงเคราะห์ลูกจ้าง เป็นอีกหนึ่งเรื่องสำคัญที่นายจ้าง ฝ่ายบัญชี และฝ่ายทรัพยากรบุคคลควรเตรียมความพร้อม เนื่องจากจะเริ่มจัดเก็บเงินสะสมและเงินสมทบ ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป
บทความนี้สรุปสาระสำคัญเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง เพื่อให้นายจ้างและลูกจ้างเข้าใจว่า ใครอยู่ในข่าย ต้องจ่ายเท่าไร มีหน้าที่อะไร และต้องเตรียมตัวอย่างไร
กองทุนสงเคราะห์ลูกจ้าง คืออะไร?
กองทุนสงเคราะห์ลูกจ้างจัดตั้งขึ้นตาม พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 หมวด 13 มาตรา 126–138
กองทุนมีวัตถุประสงค์เพื่อเป็นทุนสงเคราะห์ลูกจ้างในกรณี ออกจากงาน หรือเสียชีวิต รวมถึงกรณีอื่น ๆ ตามที่คณะกรรมการกองทุนกำหนด
ทั้งนี้ กองทุนสงเคราะห์ลูกจ้าง ไม่มีฐานะเป็นนิติบุคคล
ใครอยู่ในข่ายต้องเข้าร่วมกองทุน?
นายจ้างหรือสถานประกอบกิจการที่มีลูกจ้าง ตั้งแต่ 10 คนขึ้นไป อยู่ในข่ายที่ต้องดำเนินการตามหลักเกณฑ์ของกองทุน
โดยให้ นับรวมสำนักงานทุกแห่ง ของนายจ้างตามหลักเกณฑ์ที่กำหนด
ดังนั้น นายจ้างควรตรวจสอบจำนวนลูกจ้างของกิจการ รวมถึงสำนักงานหรือสาขาที่เกี่ยวข้อง เพื่อพิจารณาว่าอยู่ในข่ายของกองทุนหรือไม่
กรณีใดที่ไม่อยู่ในบังคับ?
จากหลักเกณฑ์ที่เกี่ยวข้อง มีนายจ้างหรือกิจการบางประเภทที่ไม่อยู่ในบังคับ เช่น
- นายจ้างที่มีลูกจ้าง น้อยกว่า 10 คน
- นายจ้างที่จัดให้ลูกจ้างเป็นสมาชิก กองทุนสำรองเลี้ยงชีพ
- นายจ้างที่จัดให้มีการสงเคราะห์ลูกจ้างตาม กฎกระทรวง
- กิจการที่มีกฎหมายกำหนดให้ได้รับยกเว้นไม่ให้นำหมวด 13 มาใช้บังคับ
- โรงเรียนเอกชนเฉพาะบุคคลทางการศึกษา / งานประมง
- มูลนิธิ และสมาคม
- งานบ้านที่มิได้มีการประกอบธุรกิจรวมอยู่ด้วย
- และกรณีอื่น ๆ ตามที่กฎหมายกำหนด
ข้อควรระวัง: การพิจารณาว่ากิจการได้รับยกเว้นหรือไม่ ควรตรวจสอบตามประเภทกิจการและหลักเกณฑ์ที่กฎหมายกำหนด ไม่ควรพิจารณาจากจำนวนลูกจ้างเพียงอย่างเดียว
อัตราเงินสะสมและเงินสมทบ
กองทุนกำหนดอัตราการจ่ายเป็น 2 ช่วง ดังนี้
ช่วงที่ 1
1 ตุลาคม 2569 – 30 กันยายน 2574
- 👤 ลูกจ้างจ่ายเงินสะสม 0.25%
- 🏢 นายจ้างจ่ายเงินสมทบ 0.25%
ช่วงที่ 2
ตั้งแต่ 1 ตุลาคม 2574 เป็นต้นไป
- 👤 ลูกจ้างจ่ายเงินสะสม 0.50%
- 🏢 นายจ้างจ่ายเงินสมทบ 0.50%
เงินสะสมเป็นส่วนที่ หักจากค่าจ้างของลูกจ้าง ส่วนเงินสมทบเป็นส่วนที่ นายจ้างเป็นผู้จ่าย และนำส่งเข้ากองทุน
นายจ้างมีหน้าที่อะไรบ้าง?
นายจ้างที่อยู่ในข่ายต้องเตรียมดำเนินการในส่วนต่าง ๆ ดังนี้
1. สมัครใช้งานระบบ e-Service
นายจ้างต้องสมัครใช้งานระบบ e-Service ของกรมสวัสดิการและคุ้มครองแรงงาน
2. ยื่นข้อมูลรายชื่อลูกจ้าง
จัดทำและยื่นแบบรายการแสดงรายชื่อลูกจ้างผ่านระบบ e-Service
3. หักเงินสะสมจากค่าจ้าง
นายจ้างมีหน้าที่หักเงินสะสมจากค่าจ้างของลูกจ้างตามอัตราที่กำหนด
4. จ่ายเงินสมทบ
นายจ้างต้องจ่ายเงินสมทบในส่วนของนายจ้างเพื่อส่งเข้ากองทุน
5. ตรวจสอบข้อมูลและยอดเงิน
ควรตรวจสอบเงินสะสมและเงินสมทบให้ถูกต้อง เพื่อป้องกันข้อผิดพลาดในการนำส่ง
ลูกจ้างมีหน้าที่อะไร?
สำหรับลูกจ้างในสถานประกอบกิจการที่อยู่ในข่าย มีหน้าที่สำคัญ ได้แก่
- เข้าร่วมเป็นสมาชิกกองทุนตามหลักเกณฑ์
- จ่ายเงินสะสมเข้ากองทุน
- กำหนดผู้พึงได้รับเงินจากกองทุนในกรณีเสียชีวิต
- ตรวจสอบยอดเงินสะสมและเงินสมทบของตนเอง
การนำส่งเงินสะสมและเงินสมทบ
ในทางปฏิบัติ นายจ้างจะต้องดำเนินการร่วมกับระบบ Payroll โดยหักเงินสะสมจากค่าจ้างของลูกจ้างในรอบการจ่ายเงินเดือน และเตรียมนำส่งพร้อมเงินสมทบในส่วนของนายจ้าง
การนำส่งดำเนินการผ่านระบบ e-Service ของหน่วยงานที่เกี่ยวข้อง
ดังนั้น ฝ่ายบัญชีและฝ่ายบุคคลควรเตรียมระบบเงินเดือนให้สามารถรองรับการคำนวณและหักเงินสะสมได้อย่างถูกต้องตั้งแต่วันที่เริ่มจัดเก็บ
หากนำส่งล่าช้า มีผลอย่างไร?
นายจ้างควรให้ความสำคัญกับกำหนดเวลาในการนำส่งเงินสะสมและเงินสมทบ
หากนำส่งล่าช้า จะต้องเสีย เงินเพิ่มในอัตรา 5% ต่อเดือน ของจำนวนเงินที่ค้างชำระ
ดังนั้น การจัดทำ Payroll และการนำส่งเงินควรมีการตรวจสอบกำหนดเวลาอย่างชัดเจน เพื่อป้องกันการค้างชำระและค่าใช้จ่ายเพิ่มเติม
เริ่มจัดเก็บเมื่อใด?
ตามข้อมูลที่กำหนดไว้ การจัดเก็บเงินสะสมและเงินสมทบจะเริ่มตั้งแต่
📅 1 ตุลาคม 2569 เป็นต้นไป
การกำหนดวันเริ่มจัดเก็บเป็นไปตาม พระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2568
นายจ้างควรเตรียมตัวอย่างไร?
เพื่อให้การดำเนินงานเป็นไปอย่างราบรื่น นายจ้างและฝ่ายบัญชี/HR ควรเตรียมความพร้อมล่วงหน้า โดยตรวจสอบเรื่องสำคัญดังต่อไปนี้
✅ ตรวจสอบจำนวนลูกจ้างของกิจการ
✅ ตรวจสอบว่ากิจการอยู่ในข่ายหรือได้รับยกเว้น
✅ เตรียมข้อมูลรายชื่อลูกจ้าง
✅ เตรียมระบบ Payroll สำหรับการหักเงินสะสม
✅ เตรียมการสมัครใช้งาน e-Service
✅ ตรวจสอบวิธีการนำส่งเงินสะสมและเงินสมทบ
✅ กำหนดผู้รับผิดชอบในการตรวจสอบและนำส่ง
✅ ตรวจสอบยอดเงินสะสมและเงินสมทบเป็นประจำ
การเตรียมข้อมูลและระบบล่วงหน้าจะช่วยลดความผิดพลาดเมื่อเริ่มดำเนินการจริง
สรุปกองทุนสงเคราะห์ลูกจ้างแบบเข้าใจง่าย
| ประเด็น | สาระสำคัญ |
|---|---|
| 📅 เริ่มจัดเก็บ | 1 ตุลาคม 2569 |
| 🏢 นายจ้างที่อยู่ในข่าย | มีลูกจ้าง 10 คนขึ้นไป |
| 💵 อัตราช่วงแรก | ลูกจ้าง 0.25% + นายจ้าง 0.25% |
| 💵 อัตราตั้งแต่ 2574 | ลูกจ้าง 0.50% + นายจ้าง 0.50% |
| 👤 เงินสะสม | หักจากค่าจ้างลูกจ้าง |
| 🏢 เงินสมทบ | นายจ้างเป็นผู้จ่าย |
| 🧾 ช่องทางนำส่ง | ระบบ e-Service |
| ⚠️ นำส่งล่าช้า | เงินเพิ่ม 5% ต่อเดือน |
| 👨💼 ลูกจ้าง | ต้องเข้าร่วมตามหลักเกณฑ์ และตรวจสอบยอดเงิน |
สิ่งที่นายจ้าง ฝ่ายบัญชี และ HR ไม่ควรมองข้าม
กองทุนสงเคราะห์ลูกจ้างไม่ได้เกี่ยวข้องเฉพาะฝ่ายบุคคลเท่านั้น แต่ยังเกี่ยวข้องโดยตรงกับ ฝ่ายบัญชีและระบบ Payroll เนื่องจากต้องมีการหักเงินสะสมจากค่าจ้าง คำนวณเงินสมทบ และนำส่งผ่านระบบที่กำหนด
ดังนั้น การเตรียมความพร้อมก่อน 1 ตุลาคม 2569 จะช่วยให้กิจการสามารถดำเนินการได้อย่างถูกต้องและลดความเสี่ยงจากการนำส่งล่าช้า
📌 นายจ้างควรเริ่มตรวจสอบข้อมูลและเตรียมระบบตั้งแต่ก่อนวันเริ่มจัดเก็บ
บริษัท ที แอคเคานท์ จำกัด
บริษัท ที แอคเคานท์ จำกัด ให้บริการด้านบัญชีและงานที่เกี่ยวข้องสำหรับธุรกิจ
📍 31 ซอย 8 ถนนสุขเกษม ต.ป่าตัน อ.เมือง จ.เชียงใหม่ 50300
☎️ 053-220940-3 | 085-4066222 | 083-5823232
🌐 www.taccount.co.th
📧 taccountgroup@hotmail.com
💬 LINE: @t_account
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อสรุปสาระสำคัญเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างจากข้อมูลที่รวบรวมไว้ ควรตรวจสอบรายละเอียด หลักเกณฑ์ และประกาศที่เกี่ยวข้องจากหน่วยงานราชการก่อนนำไปใช้ปฏิบัติจริง